Kompass Kompass Kompass

Die private Altersvorsorge

Das zweite Standbein für Ihren Ruhestand

Ein Mensch steckt 100 Euro in ein SparschweinEin Mensch steckt 100 Euro in ein Sparschwein
Logo von X

Die private Altersvorsorge spielt eine entscheidende Rolle bei der finanziellen Planung vieler Menschen in Deutschland. Angesichts des demografischen Wandels und der Herausforderungen für das Rentensystem wird eigenverantwortliche Vorsorge immer wichtiger. Wer den Ruhestand finanziell absichern möchte, sollte sich deshalb frühzeitig mit zusätzlichen Einkommensquellen beschäftigen.

Dabei kommt es darauf an, die verschiedenen Möglichkeiten, ihre Vor- und Nachteile sowie die persönlichen Bedürfnisse und die eigene Risikobereitschaft zu berücksichtigen. Dieser Ratgeber gibt Ihnen einen Überblick über wichtige Formen der privaten Altersvorsorge und zeigt, worauf Sie bei Ihrer Entscheidung achten sollten.

Die Grundprinzipien der privaten Altersvorsorge

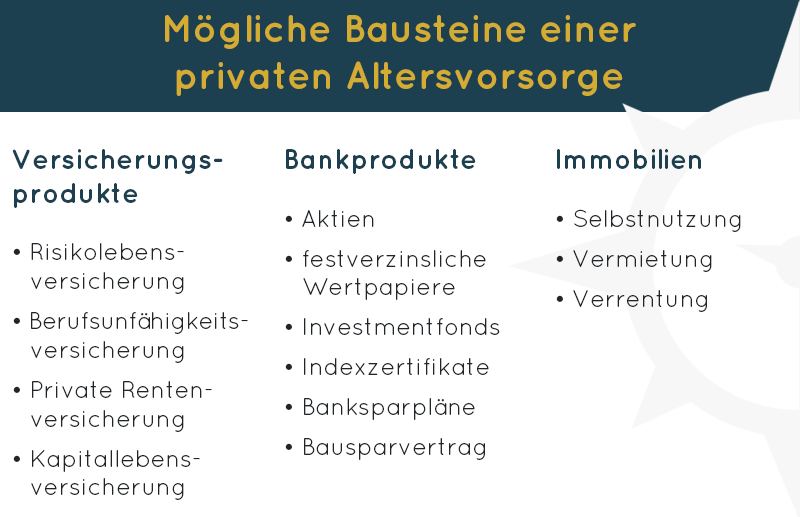
Es existieren zahlreiche Optionen für die private Altersvorsorge. Die gängigsten Formen sind:

  • Aktien
  • Fonds
  • Versicherungen
  • Sparpläne
  • Immobilien
Mögliche Bausteine einer privaten AltersvorsorgeMögliche Bausteine einer privaten Altersvorsorge

Quelle: Deutsche Rentenversicherung (Stand: November 2026)

Unser Tipp: Definieren Sie zunächst Ihre Ziele für die Altersvorsorge und wählen Sie darauf aufbauend geeignete Anlageformen. Berücksichtigen Sie dabei Renditechancen, Verlustrisiken, Kosten und die Verfügbarkeit des Geldes. Private Vorsorge kann ungefördert erfolgen, etwa mit einem gewöhnlichen Fondssparplan, oder staatlich gefördert sein, beispielsweise mit einem zertifizierten Altersvorsorgevertrag. Auch die betriebliche Altersversorgung kann Ihre Rente ergänzen.

Bevor Sie sich für eine Form der privaten Altersvorsorge entscheiden, sollten Sie bei Ihrer Planung immer diese drei Grundprinzipien im Hinterkopf haben:

  1. Je früher Sie mit der privaten Altersvorsorge beginnen, desto länger kann Ihr Geld für Sie arbeiten. Werden Erträge wieder angelegt, können auch diese neue Erträge erwirtschaften (Zinseszinseffekt). Eine bestimmte Rendite oder ein gleichmäßiger Wertzuwachs ist allerdings nicht garantiert.
  2. Die Inflation mindert mit der Zeit die Kaufkraft des angesparten Geldes. Sachwerte wie Aktien oder Immobilien können langfristig Chancen bieten, diese Entwicklung auszugleichen. Einen sicheren Inflationsschutz gibt es jedoch nicht. Planen Sie auch ein, wann Sie über Ihr Geld verfügen müssen und welche Verluste beim Verkauf möglich wären.
  3. Richten Sie Ihre Anlagestrategie nach Ihren persönlichen Zielen aus. Berücksichtigen Sie dabei Ihr Alter, Ihre aktuelle Lebenssituation, Ihre finanziellen Rücklagen und Ihren bisherigen Vermögensaufbau.

Das Altersvorsorgedepot: Staatlich geförderte private Altersvorsorge

Zu den staatlich geförderten Möglichkeiten der privaten Altersvorsorge gehören auch zertifizierte Altersvorsorgedepots. In diesen können geeignete Kapitalanlagen wie Aktienfonds und ETFs auch ohne Beitragsgarantie bespart werden. Daneben sind Garantieprodukte möglich, die zum Beginn der Auszahlungsphase mindestens 80 oder 100 Prozent der eingezahlten Beiträge absichern. Ohne Garantie können die Renditechancen höher sein, allerdings sind auch Verluste möglich.

Die neue Grundzulage richtet sich nach Ihren Eigenbeiträgen: Für die ersten 360 Euro im Jahr gibt es 50 Cent Zulage je eingezahltem Euro; für die nächsten bis zu 1.440 Euro sind es 25 Cent pro Euro. Insgesamt sind damit bis zu 540 Euro Grundzulage im Jahr möglich. Die Kinderzulage beträgt unter den gesetzlichen Voraussetzungen bis zu 300 Euro pro Kind. Ein kostengünstiges Standard-Altersvorsorgedepot darf höchstens 1 Prozent Effektivkosten aufweisen. Für die Förderung müssen die jeweiligen Voraussetzungen erfüllt sein.

Bestehende Riester-Verträge können mit der bisherigen Förderung weitergeführt werden.

Ab 2027 sind keine Neuabschlüsse nach dem alten Riester-Modell mehr vorgesehen. Ob sich ein Wechsel in die neue Förderung lohnt, sollten Sparer anhand ihrer bisherigen Vertragsbedingungen sorgfältig prüfen.

Welche Anlageform passt zu Ihnen?

Bevor Sie sich für eine Anlageform entscheiden, sollten Sie sich fragen: Wie viel Risiko können und möchten Sie eingehen? Auch Ihr Anlagehorizont und Ihre finanzielle Belastbarkeit sind entscheidend. Grundsätzlich stehen Ihnen verschiedene Formen der privaten Vorsorge zur Verfügung:

Private Rentenversicherungen können je nach Vertrag garantierte Leistungen oder höhere Renditechancen bieten. Klassische Produkte setzen stärker auf Sicherheit, während fondsgebundene Versicherungen häufig den Schwankungen der Kapitalmärkte unterliegen. Beachten Sie die Kosten für Abschluss und Verwaltung.

Immobilien können eine langfristige Vorsorge darstellen. Ihr Wert hängt jedoch unter anderem von Lage, Zustand und Marktentwicklung ab. Auch Instandhaltung und laufende Kosten sind einzuplanen.

Aktien, Investmentfonds und andere Wertpapiere bieten Renditechancen, unterliegen jedoch Kursschwankungen. Breit gestreute Fonds und ETFs können das Risiko einzelner Unternehmen verringern, schließen Verluste aber nicht aus.

Versicherungen

Versicherungen können unterschiedliche Aufgaben erfüllen: Eine Berufsunfähigkeitsversicherung schützt vor finanziellen Folgen einer Berufsunfähigkeit, eine Risikolebensversicherung sichert Angehörige im Todesfall ab. Beide dienen vor allem der Risikoabsicherung, nicht dem Vermögensaufbau. Private Renten- oder Kapitallebensversicherungen können dagegen für die Altersvorsorge genutzt werden. Welche Leistungen im Alter verfügbar sind, hängt vom jeweiligen Vertrag ab.

Vorteile

Sicherheit und Verlässlichkeit: Klassische Rentenversicherungen können vertraglich garantierte Leistungen bieten. Wie hoch diese ausfallen, hängt vom vereinbarten Produkt ab. Fondsgebundene Varianten haben dagegen je nach Vertrag keine oder nur begrenzte Garantien.

Steuervorteile: Für bestimmte staatlich geförderte Altersvorsorgeverträge und Basisrenten bestehen steuerliche Fördermöglichkeiten. Beiträge zu gewöhnlichen privaten Rentenversicherungen sind dagegen in der Regel nicht als Altersvorsorgeaufwendungen absetzbar. Die steuerliche Behandlung hängt von der Vertragsart ab.

Rentenzahlungen im Alter: Private Rentenversicherungen ermöglichen regelmäßige Rentenzahlungen im Alter. Dies stellt eine zusätzliche Einnahmequelle neben der gesetzlichen Rente dar.

Kapitalaufbau: Einige Lebens- und Rentenversicherungen ermöglichen den Aufbau von Kapital über die Vertragslaufzeit. Je nach Vertrag kann später eine Kapitalauszahlung, eine lebenslange Rente oder eine andere vereinbarte Auszahlung vorgesehen sein.

Berufsunfähigkeitsabsicherung: Eine Berufsunfähigkeitsversicherung kann eine vereinbarte Rente zahlen, wenn die vertraglichen Voraussetzungen einer Berufsunfähigkeit erfüllt sind. Sie ergänzt die persönliche Absicherung, ersetzt aber keine eigenständige Altersvorsorge.

Nachteile

Steuerliche Veränderungen: Steuerliche Vorteile für Versicherungen können sich im Laufe der Zeit ändern. Es besteht das Risiko, dass steuerliche Vergünstigungen, die zum Zeitpunkt des Abschlusses galten, später modifiziert werden.

Kosten und Gebühren: Versicherungen können mit Abschluss-, Vertriebs- und Verwaltungskosten verbunden sein, die die Rendite erheblich beeinträchtigen. Prüfen Sie vor Vertragsabschluss die gesamten Kosten und die voraussichtlichen Leistungen.

Geringe Rendite: Insbesondere bei traditionellen Lebensversicherungen kann die Rendite im Vergleich zu anderen Anlageformen, wie beispielsweise Aktien, eher begrenzt sein.

Inflationsschutz: Einige Versicherungsprodukte bieten möglicherweise nicht ausreichenden Schutz vor Inflation. Die realen Wertverluste könnten die Kaufkraft Ihrer Altersvorsorge mindern.

Abhängigkeit von Versicherungsgesellschaften: Die Rentabilität der Altersvorsorge hängt von der Finanzstabilität und den Entscheidungen der Versicherungsgesellschaft ab. Änderungen in der Gesellschaftspolitik oder wirtschaftliche Unsicherheiten können sich auf die Leistungen auswirken.

Verkaufsdruck und Provisionen: In der Vergangenheit gab es Fälle, in denen unangemessener Verkaufsdruck und hohe Provisionen im Versicherungsbereich kritisiert wurden. Informieren Sie sich vor Vertragsabschluss über Ihre gewählte Versicherung und stellen Sie sicher, dass sie Ihren individuellen Bedürfnissen entspricht.

Inflexibilität: Einige Versicherungen haben eine gewisse Inflexibilität, insbesondere wenn es um vorzeitige Auszahlungen oder Änderungen am Vertrag geht. Dies könnte zu Einschränkungen führen, wenn sich die finanzielle Situation ändert.

Das könnte Sie interessieren:

Immobilien

Eine selbst genutzte Immobilie kann ein wichtiger Baustein der Altersvorsorge sein. Wer im Ruhestand schuldenfrei im eigenen Haus oder in der eigenen Wohnung lebt, spart in der Regel Mietzahlungen. Allerdings bleiben Ausgaben für Instandhaltung, Versicherung, Abgaben und gegebenenfalls altersgerechte Umbauten bestehen. Ob Eigentum gegenüber dem Mieten finanziell vorteilhafter ist, hängt vom Einzelfall ab.

Vorteile

Wertbeständigkeit: Immobilien können langfristig an Wert gewinnen. Ein Wertanstieg ist jedoch nicht garantiert und hängt besonders von Lage, baulichem Zustand und Nachfrage ab. Im Bedarfsfall kann ein Verkauf Kapital freisetzen.

Mietfreiheit im Alter: Wenn Sie in einer eigenen, schuldenfreien Immobilie wohnen, entfallen Mietzahlungen. Laufende Eigentümerkosten und Ausgaben für Reparaturen müssen Sie jedoch weiterhin einplanen.

Stabilität gegenüber Inflation: Immobilien und mögliche Mieteinnahmen können einen gewissen Schutz gegen Geldentwertung bieten. Gleichzeitig können steigende Zinsen, Energie- und Sanierungskosten die Wirtschaftlichkeit belasten.

Zusätzliche Einnahmen durch Vermietung: Falls Teile Ihrer Immobilie vermietet werden können, beispielsweise durch die Vermietung einer Einliegerwohnung, könnten Sie zusätzliche Einnahmen generieren. Dies könnte eine willkommene Ergänzung zu Ihrer Rente darstellen.

Flexibilität bei der Wohnsituation: Bei Bedarf können Sie Ihre Immobilie verkaufen und den Erlös für alternative Wohnformen oder zur Deckung anderer finanzieller Bedürfnisse nutzen.

Nachteile

Illiquidität: Im Vergleich zu anderen Anlageformen wie Aktien oder Anleihen sind Immobilien weniger liquide. Es kann schwieriger sein, schnell auf Ihr investiertes Kapital zuzugreifen, wenn Sie es benötigen.

Leerstandsrisiko: Falls Sie Teile Ihrer Immobilie vermieten, besteht das Risiko von Leerständen. Das bedeutet, dass Sie möglicherweise Phasen ohne Mieteinnahmen haben könnten, was Ihre finanzielle Stabilität beeinträchtigen könnte.

Instandhaltungskosten: Immobilien erfordern regelmäßige Instandhaltung und möglicherweise teure Reparaturen. Auch energetische Sanierungen und altersgerechte Umbauten können erhebliche Kosten verursachen und sollten bei der Vorsorge eingeplant werden.

Abhängigkeit von Marktentwicklungen: Die Wertentwicklung von Immobilien hängt stark von den Marktentwicklungen ab. In wirtschaftlich unsicheren Zeiten oder bei einem Abschwung des Immobilienmarktes könnten negative Auswirkungen auf den Wert Ihrer Immobilie entstehen.

Aufwendiger Verkaufsprozess: Der Verkauf einer Immobilie kann zeit- und ressourcenintensiv sein. Dies kann problematisch sein, wenn Sie schnell auf Ihr Vermögen zugreifen müssen oder wenn der Markt zu dem Zeitpunkt ungünstig ist.

Aktien, Investmentfonds und Wertpapiere

Aktien und Investmentfonds können für die private Altersvorsorge geeignet sein, wenn Sie mögliche Kursschwankungen verkraften und langfristig anlegen können. Bei ETFs handelt es sich häufig um börsengehandelte Fonds, die einen Index nachbilden. Breit gestreute Fonds verteilen das Geld auf viele Wertpapiere und senken damit das Risiko einzelner Unternehmen.

Vorteile

Wertsteigerung: Aktien und Aktienfonds können langfristig an Wert gewinnen. Das kann helfen, zusätzliches Vermögen für den Ruhestand aufzubauen. Kursgewinne sind jedoch nicht garantiert.

Dividenden: Einige Unternehmen zahlen regelmäßig Dividenden an ihre Aktionäre aus. Diese Zahlungen können eine zusätzliche Einnahmequelle darstellen.

Inflationsschutz: Aktien bieten langfristig Chancen auf einen Vermögenszuwachs oberhalb der Inflation. Vorübergehend können ihre Kurse jedoch deutlich fallen, sodass auch reale Verluste möglich sind.

Nachteile

Kurzfristige Schwankungen: Aktienmärkte können kurzfristig schwanken, was zu Unsicherheiten führen kann. Sie sollten sich bewusst sein, dass es jederzeit zu Verlusten kommen kann.

Risiko des Kapitalverlusts: Im Gegensatz zu sichereren Anlageformen birgt der Aktienmarkt das Risiko, dass der Wert Ihrer Investitionen sinken kann. Dies kann vor allem für Rentner, die auf ihr angespartes Kapital angewiesen sind, besorgniserregend sein.

Bedarf an Überwachung: Bei einzelnen Aktien ist es sinnvoll, sich regelmäßig mit den Unternehmen und ihrer Entwicklung zu beschäftigen. Breit gestreute, passive ETF-Sparpläne benötigen meist weniger laufende Betreuung. Überprüfen Sie dennoch in angemessenen Abständen, ob Ihre Geldanlage weiterhin zu Ihren Zielen passt.

Wichtig zu beachten: Die Abgeltungsteuer auf Kapitalerträge

Zinsen, Dividenden und steuerpflichtige Kursgewinne aus gewöhnlichen Kapitalanlagen unterliegen grundsätzlich der Kapitalertragsteuer (Abgeltungsteuer) von 25 Prozent. Banken führen die Steuer in vielen Fällen direkt ab. Hinzu kommen gegebenenfalls Solidaritätszuschlag und Kirchensteuer. Unter bestimmten Voraussetzungen kann eine Veranlagung über die Einkommensteuererklärung günstiger sein.

Bei Investmentfonds gelten besondere Regeln: Bestimmte Erträge werden bereits auf Fondsebene besteuert. Als Ausgleich können bei Anlegern Teile der Fondserträge steuerfrei bleiben. Für Privatanleger sind bei Aktienfonds grundsätzlich 30 Prozent der Erträge steuerfrei; bei Mischfonds sind es 15 Prozent. Für Immobilienfonds gelten je nach Zusammensetzung weitere Teilfreistellungen.

Die steuerliche Belastung richtet sich unter anderem nach der Art der Kapitalerträge, dem verfügbaren Sparer-Pauschbetrag und einer möglichen Kirchensteuerpflicht.

Auf die Abgeltungsteuer von 25 Prozent fällt grundsätzlich ein Solidaritätszuschlag von 5,5 Prozent der Steuer an. Ohne Kirchensteuer ergibt das insgesamt 26,375 Prozent auf die steuerpflichtigen Kapitalerträge.

Bei Kirchensteuerpflicht wird zusätzlich Kirchensteuer berücksichtigt. Wegen der besonderen Berechnung ist die Gesamtbelastung nicht einfach die Summe aus Abgeltungsteuer, Solidaritätszuschlag und dem jeweiligen Kirchensteuersatz.

Mit dem Sparer-Pauschbetrag bleibt ein Teil Ihrer Kapitalerträge steuerfrei. Dazu zählen beispielsweise Zinsen, Dividenden und steuerpflichtige Gewinne aus Wertpapierverkäufen. Damit Ihre Bank den Freibetrag beim Steuerabzug berücksichtigt, können Sie einen Freistellungsauftrag erteilen. Die Höhe des Freibetrags richtet sich nach den jeweils geltenden gesetzlichen Bestimmungen.

Für staatlich geförderte Altersvorsorgeverträge wie Riester-Bestandsverträge oder neue zertifizierte Altersvorsorgedepots gelten eigene steuerliche Regeln. Leistungen werden grundsätzlich nachgelagert besteuert. Auch für Basisrenten und die betriebliche Altersversorgung gelten besondere Vorschriften.

Auch private Renten- und Kapitallebensversicherungen sowie Immobilienerträge lassen sich steuerlich nicht einheitlich beurteilen. Entscheidend sind beispielsweise Vertragsbeginn, Vertragsgestaltung, Auszahlungsform und bei Immobilien die Art der Nutzung oder Veräußerung. Im Einzelfall sollten Sie die steuerlichen Folgen prüfen lassen.

Mit der richtigen Vorsorge die Zukunft absichern

Private Altersvorsorge kann helfen, den finanziellen Spielraum im Ruhestand zu erweitern. Versicherungen, Immobilien sowie Aktien und Fonds bieten unterschiedliche Chancen, Kosten und Risiken. Die staatlich geförderte Altersvorsorge wird ab 2027 um neue Produkte wie das Altersvorsorgedepot ergänzt.

Welche Lösung sinnvoll ist, hängt vor allem von Ihrer Lebenssituation, Ihrem Anlagehorizont und Ihrem Sicherheitsbedürfnis ab. Eine Berufsunfähigkeits- oder Risikolebensversicherung kann wichtige Risiken absichern, ersetzt aber keinen Vermögensaufbau.

Prüfen Sie Ihre Ziele und Ihre finanziellen Möglichkeiten sorgfältig. Achten Sie auf Kosten, Risikostreuung und die steuerlichen Rahmenbedingungen. Überprüfen Sie Ihre Vorsorge regelmäßig und lassen Sie sich bei Bedarf unabhängig beraten.

Älteres Ehepaar betrachtet gemeinsam einen Laptop.

Jetzt unseren Newsletter abonnieren!

Aktuelle Artikel zu diesem Thema: