Warum sind die drei Säulen wichtig für Ihre Altersvorsorge?
Die anhaltend niedrige Geburtenrate und die steigende Lebenserwartung unserer Gesellschaft stellen die gesetzliche Rentenversicherung vor finanzielle Herausforderungen. In den kommenden Jahren werden immer mehr Rentenbezieher einer vergleichsweise geringeren Anzahl von Beitragszahlern gegenüberstehen. Um die gesetzliche Rente abzusichern, wurde das Rentenniveau bis 2031 bei mindestens 48 Prozent stabilisiert. Dennoch reicht die gesetzliche Rente allein nicht immer aus, um den gewohnten Lebensstandard im Alter zu halten. Daher ist es wichtig, zusätzlich vorzusorgen. Dabei bietet sich das Modell der drei Säulen der Altersvorsorge an.
Die drei Säulen im Überblick
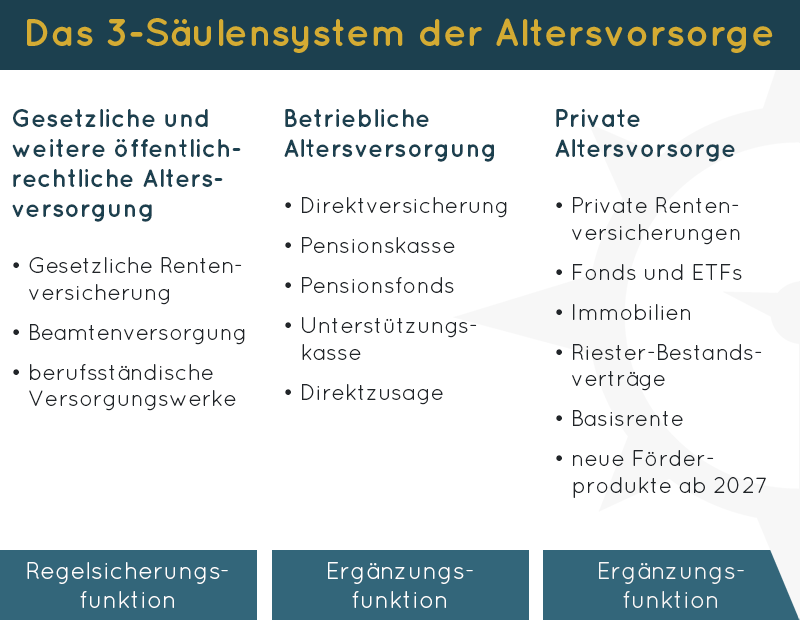

Übersicht: Die drei Säulen der Altersvorsorge
Die erste Säule: Die gesetzliche Rentenversicherung (GRV)
Die gesetzliche Rentenversicherung (GRV) bildet für die Mehrheit der Bevölkerung in Deutschland die wichtigste Einnahmequelle im Alter. Versicherte zahlen während ihres Berufslebens Beiträge ein und können unter bestimmten Voraussetzungen eine Altersrente, Erwerbsminderungsrente oder Hinterbliebenenrente erhalten. Die Höhe der Rente hängt unter anderem von der Höhe der versicherten Einkommen, den anerkannten Versicherungszeiten und dem Zeitpunkt des Rentenbeginns ab. Für Beamte und bestimmte Berufsgruppen bestehen eigene Alterssicherungssysteme.
Nach dem Grundsatz „Reha vor Rente“ bietet die GRV unter bestimmten Voraussetzungen stationäre und ambulante medizinische Rehabilitationsleistungen an. Zusätzlich unterstützt sie die Teilhabe am Arbeitsleben.
Förderung individueller Vorsorgeformen
Neben der gesetzlichen Rentenversicherung fördert der Staat bestimmte Formen der privaten Altersvorsorge durch Zulagen oder steuerliche Vorteile. Dazu gehören bestehende Riester-Verträge und die Rürup-Rente, auch Basisrente genannt. Ab 2027 kommen neue staatlich geförderte Altersvorsorgeprodukte hinzu, darunter das Altersvorsorgedepot. In einem solchen Depot sind beispielsweise Anlagen in Fonds und ETFs ohne verpflichtende Beitragsgarantie möglich. Neue Verträge nach dem bisherigen Riester-Fördermodell können ab 2027 nicht mehr abgeschlossen werden; bestehende Riester-Verträge können weitergeführt werden.
Die zweite Säule: Die betriebliche Altersvorsorge (bAV)
Die betriebliche Altersvorsorge ist die zweite Säule und ermöglicht es Beschäftigten, zusätzlich zur gesetzlichen Rente eine Betriebsrente aufzubauen. Die Finanzierung kann durch den Arbeitgeber, durch Entgeltumwandlung der Beschäftigten oder gemeinsam erfolgen. Beiträge können steuerlich und sozialversicherungsrechtlich begünstigt sein; für spätere Leistungen können Steuern sowie Kranken- und Pflegeversicherungsbeiträge anfallen.
Der Arbeitgeber organisiert die betriebliche Altersversorgung und wählt grundsätzlich den Durchführungsweg. Häufig beteiligt er sich finanziell oder übernimmt die Beiträge vollständig. Bei einer Entgeltumwandlung über eine Direktversicherung, Pensionskasse oder einen Pensionsfonds muss er grundsätzlich einen Zuschuss von 15 Prozent des umgewandelten Entgelts leisten, soweit er dadurch Sozialversicherungsbeiträge einspart. Das Zweite Betriebsrentenstärkungsgesetz verbessert seit 2026 die Rahmenbedingungen für Betriebsrenten; weitere Regelungen treten 2027 in Kraft.
Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, darunter die
- Direktzusage
- Unterstützungskasse
- Pensionskasse
- Pensionsfonds
- und die Direktversicherung
Jeder Durchführungsweg hat eigene Merkmale und Regelungen. Bei einem Arbeitgeberwechsel bleiben unverfallbare Betriebsrentenansprüche grundsätzlich erhalten. Unter bestimmten Voraussetzungen ist auch eine Übertragung auf den neuen Arbeitgeber möglich.